اگر تا به حال برای سرمایهگذاری در یک کسبوکار یا انتخاب سهام یک شرکت مردد بودهاید، تنها نیستید. هزاران سرمایهگذار تازهکار هر روز با انبوهی از اعداد و نسبتهای مالی روبهرو میشوند که بدون دانستن مفهوم پشت آنها، تصمیمگیری را غیرممکن میکند. شاید برای شما هم پیش آمده که صورتهای مالی یک شرکت را نگاه کردهاید و احساس سردرگمی کردهاید. این دقیقاً جایی است که بسیاری از سرمایهگذاران تازهکار متوقف میشوند و فرصتهای عالی را از دست میدهند.
اینجاست که شاخصهای محاسباتی کسبوکار وارد میدان میشوند. این شاخصها مثل یک نقشهی راه هستند؛ به شما نشان میدهند که یک شرکت چقدر سودآور است، چقدر بدهی دارد، سرمایهاش را چطور مدیریت میکند و در نهایت، آیا ارزش سرمایهگذاری دارد یا نه. بدون این شاخصها، تصمیمگیری شما مانند پرتاب سکه در تاریکی است.
بیایید یک مثال واقعی بزنیم. فرض کنید دو شرکت در یک صنعت فعالیت میکنند. شرکت اول سود خالص بالاتری گزارش میدهد، اما وقتی شاخصها را محاسبه میکنید، متوجه میشوید که بدهیهای آن ۳ برابر سرمایهاش است. شرکت دوم سود کمتری دارد، اما نسبت بدهیاش پایین و جریان نقدیاش قوی است. کدام یک برای سرمایهگذاری مناسبتر است؟ بدون دانستن شاخصهای محاسباتی، هرگز نمیتوانید پاسخ درستی بدهید.
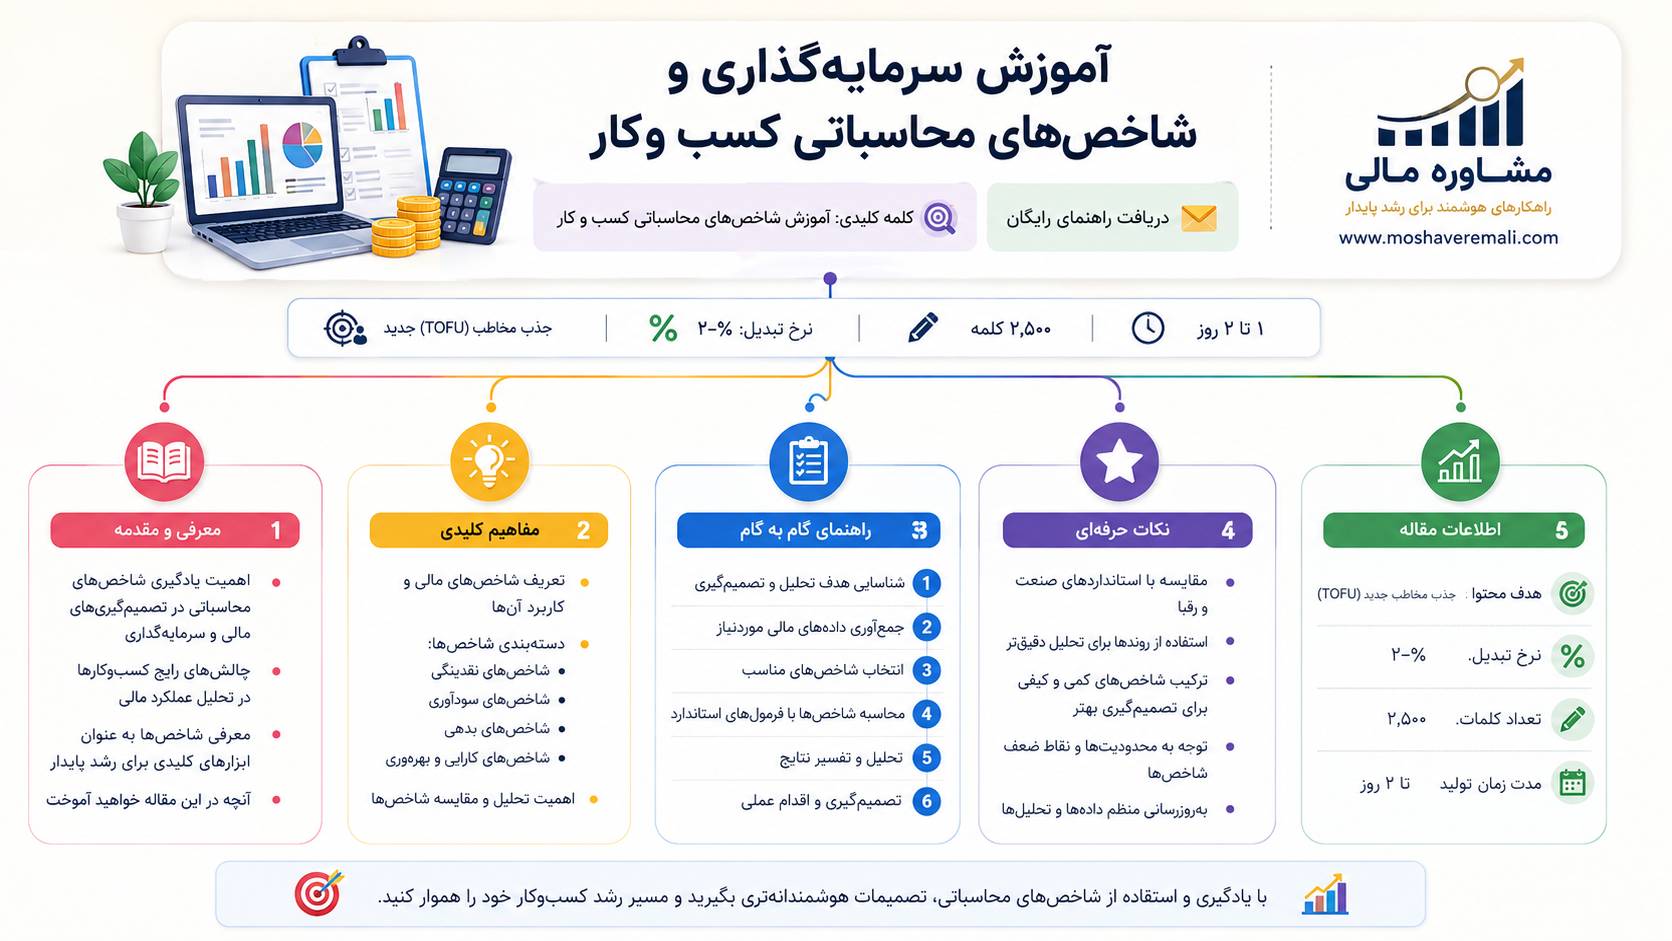
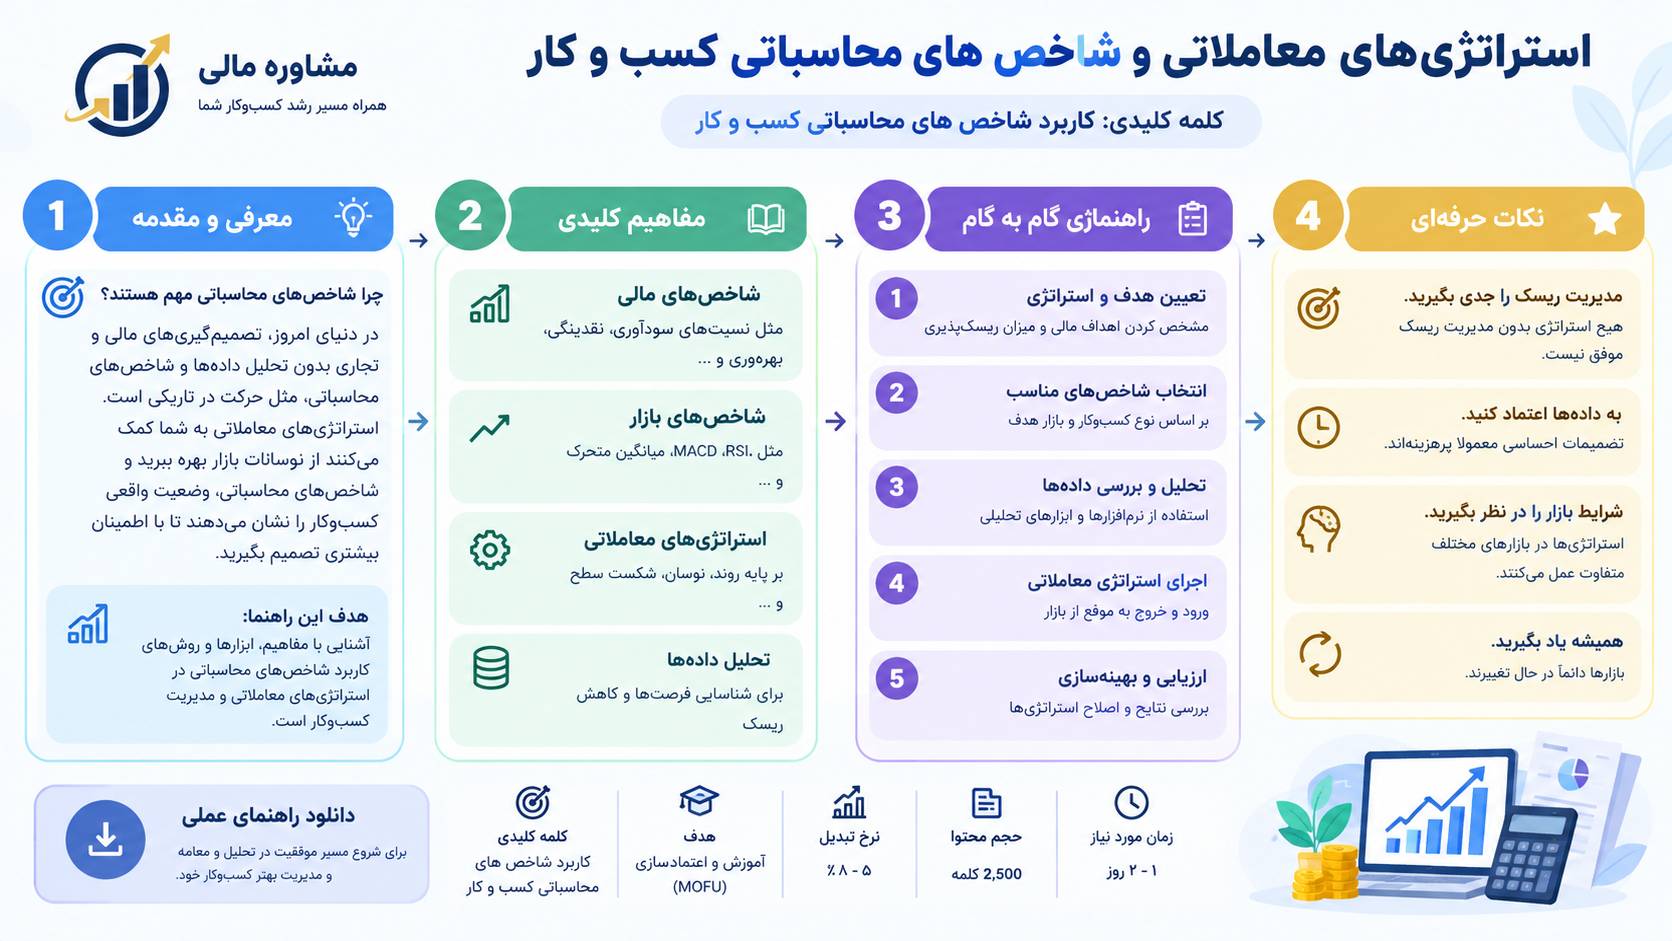
در این بخش، قدمبهقدم یاد میگیرید که چطور این شاخصها را محاسبه و تفسیر کنید. هر گام شامل فرمول، مثال عددی و تفسیر است تا کاملاً برای شما ملموس شود.
راهنمای گام به گام
گام ۱: جمعآوری دادههای مالی
اولین و مهمترین قدم، دسترسی به دادههای مالی دقیق و معتبر است. بدون دادههای درست، تمام محاسبات شما بیارزش خواهد بود. در ایران، بهترین منبع برای دریافت صورتهای مالی شرکتهای بورسی و فرابورسی، سایت کدال به آدرس codal.ir است. همچنین سایت سازمان بورس اوراق بهادار برای اطلاعات کلان بازار مفید است. در سطح جهانی، منابع معتبری مانند Yahoo Finance برای صورتهای مالی خلاصه شده، TradingView برای دادههای مالی به همراه ابزارهای تحلیلی، و EDGAR سازمان بورس آمریکا برای صورتهای مالی کامل شرکتهای آمریکایی وجود دارند. نکتهی بسیار مهم این است که حتماً صورتهای مالی حسابرسی شده را انتخاب کنید، زیرا این گزارشات توسط حسابرسان مستقل بررسی شده و از اعتبار بالاتری برخوردارند.
گام ۲: محاسبه شاخصهای سودآوری
شاخصهای سودآوری نشان میدهند که یک شرکت چقدر از منابع خود یعنی داراییها، سرمایه و فروش، سود میسازد. این شاخصها اولین معیاری هستند که سرمایهگذاران به آن نگاه میکنند
اولین شاخص سودآوری، بازده دارایی یا ROA است. فرمول آن به این صورت است که سود خالص تقسیم بر کل داراییها میشود و نتیجه در ۱۰۰ ضرب میگردد. بیایید یک مثال عددی بزنیم. فرض کنید شرکت الف، سود خالصی معادل ۵۰ میلیارد تومان و کل داراییهایی به ارزش ۵۰۰ میلیارد تومان دارد. در این صورت، ROA برابر است با ۵۰ تقسیم بر ۵۰۰ که میشود ۰.۱، و ضرب در ۱۰۰ یعنی ۱۰ درصد. این عدد نشان میدهد که شرکت به ازای هر ۱۰۰ تومان دارایی، ۱۰ تومان سود ساخته است. هر چقدر ROA بالاتر باشد، نشاندهندهی کارایی بهتر شرکت در استفاده از داراییهایش است. عدد بالای ۵ درصد برای اکثر صنایع خوب محسوب میشود، و در صنایع دانشبنیان، این عدد میتواند بسیار بالاتر باشد.
دومین شاخص سودآوری، بازده حقوق صاحبان سهام یا ROE است. فرمول آن به این صورت است که سود خالص تقسیم بر حقوق صاحبان سهام میشود و نتیجه در ۱۰۰ ضرب میگردد. در مثال شرکت الف با سود خالص ۵۰ میلیارد و حقوق صاحبان سهام ۲۰۰ میلیارد، ROE برابر است با ۵۰ تقسیم بر ۲۰۰ که میشود ۰.۲۵، و ضرب در ۱۰۰ یعنی ۲۵ درصد. این نسبت نشان میدهد که شرکت چقدر از پول سهامداران سود ساخته است. عدد بالای ۱۵ درصد عالی محسوب میشود و عدد ۲۵ درصد مانند مثال ما بسیار عالی است. اما باید مراقب باشید که ROE بالا ممکن است ناشی از بدهیهای زیاد باشد که بعداً در بخش اهرم مالی به آن میپردازیم.
سومین شاخص سودآوری، حاشیه سود خالص است. فرمول آن به این صورت است که سود خالص تقسیم بر درآمد کل میشود و نتیجه در ۱۰۰ ضرب میگردد. در مثال شرکت الف با سود خالص ۵۰ میلیارد و درآمد کل ۴۰۰ میلیارد، حاشیه سود خالص برابر است با ۵۰ تقسیم بر ۴۰۰ که میشود ۰.۱۲۵، و ضرب در ۱۰۰ یعنی ۱۲.۵ درصد. این نسبت نشان میدهد که شرکت به ازای هر ۱۰۰ تومان فروش، چند تومان سود خالص به دست میآورد. حاشیه سود بالا نشاندهندهی قدرت قیمتگذاری و کنترل هزینههای شرکت است. در صنایع لوکس، این عدد میتواند بالای ۲۰ درصد باشد و در صنایع کالاهای مصرفی، معمولاً زیر ۱۰ درصد.
چهارمین شاخص سودآوری، حاشیه سود ناخالص است. فرمول آن به این صورت است که سود ناخالص تقسیم بر درآمد کل میشود و نتیجه در ۱۰۰ ضرب میگردد. سود ناخالص خود از تفاضل درآمد کل و بهای تمام شده کالای فروش رفته به دست میآید. این نسبت نشان میدهد که شرکت پس از کسر هزینههای مستقیم تولید، چقدر سود دارد. حاشیه سود ناخالص بالا یعنی شرکت در تولید خود کارایی بالایی دارد.
گام ۳: محاسبه شاخصهای نقدینگی
شاخصهای نقدینگی نشان میدهند که شرکت چقدر توانایی پرداخت بدهیهای کوتاهمدت خود را دارد. این شاخصها برای سرمایهگذاران بسیار حیاتی هستند، زیرا یک شرکت سودآور هم ممکن است به دلیل کمبود نقدینگی ورشکست شود
اولین شاخص نقدینگی، نسبت جاری است. فرمول آن به این صورت است که داراییهای جاری تقسیم بر بدهیهای جاری میشود. بیایید یک مثال عددی بزنیم. فرض کنید داراییهای جاری شرکتی برابر با ۱۲۰ میلیارد تومان و بدهیهای جاری آن برابر با ۸۰ میلیارد تومان است. در این صورت، نسبت جاری برابر است با ۱۲۰ تقسیم بر ۸۰ که میشود ۱.۵. این نسبت نشان میدهد که شرکت چند برابر بدهیهای کوتاهمدت خود، دارایی جاری دارد. عدد بین ۱.۵ تا ۳ ایدهآل است. عدد زیر ۱ یعنی شرکت در پرداخت بدهیهای کوتاهمدت مشکل دارد و ممکن است به زودی دچار بحران نقدینگی شود. عدد بالای ۳ هم نشان میدهد که شرکت از داراییهای خود بهینه استفاده نمیکند.
دومین شاخص نقدینگی، نسبت آنی یا اسید تست است. فرمول آن به این صورت است که داراییهای جاری منهای موجودی کالا، تقسیم بر بدهیهای جاری میشود. در مثال قبلی با دارایی جاری ۱۲۰ میلیارد، موجودی کالا ۴۰ میلیارد و بدهی جاری ۸۰ میلیارد، نسبت آنی برابر است با ۱۲۰ منهای ۴۰ که میشود ۸۰، و ۸۰ تقسیم بر ۸۰ که میشود ۱. این نسبت سختگیرانهتر از نسبت جاری است، زیرا موجودی کالا را که نقدشوندگی کمتری دارد، از داراییهای جاری حذف میکند. عدد بالای ۱ قابل قبول است. نسبت آنی زیر ۱ نشان میدهد که شرکت بدون فروش موجودیهای خود، توانایی پرداخت بدهیهای جاری را ندارد.
گام ۴: محاسبه شاخصهای اهرم مالی
اهرم مالی نشان میدهد که شرکت چقدر از پول قرضی برای تامین مالی خود استفاده میکند. اهرم مالی بالا میتواند سودآوری را افزایش دهد، اما ریسک را نیز بالا میبرد. مهمترین شاخص اهرم مالی، نسبت بدهی به حقوق صاحبان سهام است. فرمول آن به این صورت است که کل بدهیها تقسیم بر حقوق صاحبان سهام میشود. بیایید یک مثال عددی بزنیم. فرض کنید کل بدهیهای شرکت برابر با ۳۰۰ میلیارد تومان و حقوق صاحبان سهام برابر با ۲۰۰ میلیارد تومان است. در این صورت، نسبت بدهی به حقوق برابر است با ۳۰۰ تقسیم بر ۲۰۰ که میشود ۱.۵. این نسبت نشان میدهد که شرکت به ازای هر ۱ تومان سرمایهی مالکان، چقدر بدهی دارد. عدد بالای ۲ یعنی شرکت ریسک مالی بالایی دارد. در صنایع سرمایهبر مثل نفت و گاز، پتروشیمی و فولاد، این عدد میتواند بالاتر از ۲ باشد و همچنان قابل قبول باشد، اما در صنایع خدماتی، عدد بالای ۱ هشداردهنده است. یک نکتهی حرفهای مهم این است که اگر این نسبت به سرعت در حال افزایش باشد، نشانهی این است که شرکت در حال گرفتن وامهای جدید است و ممکن است ریسک نکول افزایش یابد.
گام ۵: محاسبه شاخصهای ارزشگذاری
این شاخصها به شما کمک میکنند که قیمت سهام شرکت را با ارزش واقعی آن مقایسه کنید و تصمیم بگیرید که سهم ارزان است یا گران.
اولین شاخص ارزشگذاری، نسبت قیمت به سود یا P/E است. فرمول آن به این صورت است که قیمت هر سهم تقسیم بر سود هر سهم میشود. بیایید یک مثال عددی بزنیم. فرض کنید قیمت هر سهم ۵۰۰۰ تومان و سود هر سهم ۲۵۰ تومان است. در این صورت، P/E برابر است با ۵۰۰۰ تقسیم بر ۲۵۰ که میشود ۲۰. P/E نشان میدهد که سرمایهگذاران حاضرند چند برابر سود فعلی شرکت، برای سهام آن بپردازند. P/E بالا یعنی بازار به رشد آینده شرکت خوشبین است، اما ممکن است نشانهی حباب هم باشد. P/E پایین ممکن است نشانهی ارزندگی یا مشکلات شرکت باشد. به طور کلی، P/E زیر ۱۰ معمولاً ارزان محسوب میشود مگر اینکه شرکت مشکل داشته باشد. P/E بین ۱۰ تا ۲۰ محدودهی طبیعی است. P/E بالای ۲۰ یعنی شرکت گران است یا رشد بالایی از آن انتظار میرود. اما همیشه باید P/E را با میانگین صنعت و رقبا مقایسه کنید. مثلاً P/E ۲۰ در صنعت بانکداری بسیار بالاست، اما در صنعت فناوری میتواند پایین باشد.
دومین شاخص ارزشگذاری، نسبت قیمت به ارزش دفتری یا P/B است. فرمول آن به این صورت است که قیمت هر سهم تقسیم بر ارزش دفتری هر سهم میشود. در مثال با قیمت هر سهم ۵۰۰۰ تومان و ارزش دفتری هر سهم ۴۰۰۰ تومان، P/B برابر است با ۵۰۰۰ تقسیم بر ۴۰۰۰ که میشود ۱.۲۵. این نسبت نشان میدهد که قیمت سهم چند برابر ارزش داراییهای خالص شرکت است. عدد زیر ۱ یعنی سهم ارزانتر از ارزش داراییهایش معامله میشود و ممکن است فرصت خرید باشد. P/B بالاتر از ۳ معمولاً برای شرکتهای دانشبنیان با داراییهای نامشهود زیاد مانند نرمافزار، برند و حق اختراع دیده میشود.
گام ۶: مقایسه با رقبا و صنعت
تنها محاسبهی شاخصها کافی نیست. یک عدد به تنهایی معنایی ندارد. باید آنها را با سه معیار اصلی مقایسه کنید. اولین معیار، میانگین صنعت است. هر صنعتی استانداردهای خاص خود را دارد. مثلاً صنعت خردهفروشی معمولاً حاشیه سود پایین و گردش مالی بالا دارد، در حالی که صنعت نرمافزار حاشیه سود بالا و داراییهای ثابت پایین دارد. دومین معیار، رقبای اصلی هستند. حداقل ۳ رقیب مستقیم را انتخاب کنید و شاخصهای آنها را با شرکت موردنظر مقایسه کنید. این کار به شما دید بهتری از جایگاه رقابتی شرکت میدهد. سومین معیار، عملکرد تاریخی خود شرکت است. روند ۳ تا ۵ سالهی شاخصها را بررسی کنید. آیا ROE در حال افزایش است؟ آیا نسبت بدهی در حال کاهش است؟ روند صعودی یا نزولی، اطلاعات ارزشمندی دربارهی آیندهی شرکت به شما میدهد. بیایید یک مثال مقایسهای بزنیم. فرض کنید شرکت X دارای P/E برابر با ۱۵ است، در حالی که میانگین صنعت P/E برابر با ۱۸ است. یعنی شرکت X نسبت به رقبا ارزانتر معامله میشود. اما اگر ROE شرکت X پایینتر از میانگین صنعت باشد، این ارزندگی ممکن است موجه باشد و نشان دهد شرکت به دلایل خوبی ارزان است.
گام ۷: تصمیمگیری نهایی
حالا که همهی دادهها را دارید، زمان تصمیمگیری است. یک چکلیست نهایی برای خود بسازید. آیا ROA بالای ۵ درصد است؟ آیا ROE بالای ۱۵ درصد است؟ آیا نسبت جاری بین ۱.۵ تا ۳ است؟ آیا نسبت بدهی به حقوق زیر ۲ است؟ آیا P/E پایینتر از میانگین صنعت است؟ آیا روند ۳ سالهی شاخصها مثبت است؟ آیا جریان نقدی عملیاتی مثبت و رو به رشد است؟ قانون تصمیمگیری به این صورت است که اگر حداقل ۵ مورد از ۷ مورد مثبت بود، شرکت گزینهی بسیار مناسبی است. اگر ۴ مورد مثبت بود، نیاز به بررسی عمیقتر دارد. اگر ۳ مورد یا کمتر مثبت بود، از سرمایهگذاری صرفنظر کنید یا ریسک را بپذیرید.
نکات حرفهای
این بخش را با دقت بخوانید؛ چون نکاتی است که حسابداران و تحلیلگران حرفهای به کار میبرند، اما کمتر در کتابهای آموزشی پیدا میشود. تسلط بر این نکات، شما را از ۸۰ درصد سرمایهگذاران تازهکار متمایز میکند.
نکتهی اول این است که به سود نقدی توجه کنید، نه فقط سود حسابداری. برخی شرکتها سود حسابداری بالایی دارند، اما جریان نقدی عملیاتی آنها منفی است. این یعنی سود در گزارشات وجود دارد، اما پول واقعی وارد شرکت نشده است. همیشه صورت جریان وجوه نقد را با صورت سود و زیان مقایسه کنید. اگر سود خالص بالا باشد اما جریان نقدی عملیاتی پایین، این یک پرچم قرمز است. سود نقدی قابل اتکاءتر از سود حسابداری است، زیرا دستکاری آن دشوارتر است.
نکتهی دوم این است که شاخصها را در بازههای چندساله بررسی کنید. یک سال خوب ممکن است تصادفی باشد. شاید شرکت امسال یک دارایی را فروخته و سود استثنایی به دست آورده است. روند ۳ تا ۵ ساله را نگاه کنید. آیا ROE به طور پیوسته در حال افزایش است؟ آیا نسبت بدهی مرتباً پایین آمده؟ روند از یک عدد مطلق مهمتر است. شرکتی که ROE آن از ۱۰ درصد به ۱۸ درصد در طی ۳ سال رسیده، جذابتر از شرکتی است که ROE ثابت ۱۵ درصد داشته است.
نکتهی سوم این است که از تلهی میانگین صنعت فرار کنید. میانگین صنعت گاهی توسط چند شرکت بزرگ منحرف میشود. به عنوان مثال، اگر یک شرکت غولپیکر با P/E بسیار بالا در صنعت وجود داشته باشد، میانگین را بالا میبرد و سایر شرکتها ارزان جلوه میکنند. به جای آن، میانه صنعت را محاسبه کنید یا با ۳ رقیب مستقیم مقایسه نمایید. مقایسه با رقبای مستقیم، دقیقترین معیار است.
نکتهی چهارم این است که کیفیت سود را بررسی کنید. سود شرکت از کجا آمده است؟ از فروش واقعی و عملیات اصلی؟ یا از فروش داراییها، کاهش هزینههای یکباره، یا تغییرات حسابداری؟ سود پایدار از عملیات اصلی شرکت، ارزشمندتر از سودهای اتفاقی است. صورت سود و زیان را به دقت بخوانید و ببینید آیا اقلام غیرعملیاتی در سود شرکت تأثیر گذاشتهاند یا خیر. یک شرکت خوب، سود خود را از کسبوکار اصلیاش به دست میآورد، نه از معاملات جانبی.
نکته پنجم این است که از نسبتهای ترکیبی استفاده کنید. به جای اینکه هر شاخص را جداگانه ببینید، ترکیب آنها را در نظر بگیرید. نسبتهای ترکیبی بینش بسیار عمیقتری به شما میدهند. مثلاً ترکیب ROE بالا با نسبت بدهی پایین نشاندهندهی کیفیت بالا و مدیریت عالی است. ترکیب ROE بالا با نسبت بدهی بالا نشاندهندهی ریسک بالا است، زیرا سود ممکن است با بدهی ساخته شده باشد. ترکیب P/E پایین با رشد سود بالا، یک فرصت خرید عالی محسوب میشود، یعنی ارزندگی همراه با رشد. ترکیب P/E پایین با رشد سود منفی نشان میدهد که شرکت در حال افول است و ارزندگی آن فریبنده است. ترکیب حاشیه سود بالا با گردش دارایی پایین نشاندهندهی مدل کسبوکار با ارزش بالا اما مقیاسپذیری کم است. ترکیب حاشیه سود پایین با گردش دارایی بالا نشاندهندهی مدل کسبوکار با حجم بالا و حاشیه کم مثل خردهفروشی است.
نکتهی ششم این است که به تورم و نرخ بهره توجه کنید. شاخصهای محاسباتی در شرایط تورمی تغییر میکنند. در تورم بالا، ارزش داراییهای ثابت در ترازنامه بهروز نمیشود و ممکن است کمتر از ارزش واقعی نشان داده شود. همچنین موجودی کالا با قیمتهای گذشته ثبت میشود و سود ممکن است بیشتر از واقعیت نشان داده شود. نسبت P/B نیز ممکن است گمراهکننده شود، زیرا ارزش دفتری با تورم بهروز نمیشود. همچنین نرخ بهره بالا، هزینهی تأمین مالی را افزایش میدهد و نسبت پوشش بهره را تحت تأثیر قرار میدهد. در شرایط نرخ بهره بالا، شرکتهای با بدهی زیاد، ریسکتر میشوند.
نکتهی هفتم این است که از نرمافزارهای تحلیلی غافل نشوید. در دنیای امروز، محاسبهی دستی همهی شاخصها زمانبر و خطاپذیر است. از نرمافزارهایی مانند Excel با توابع مالی مثل XIRR، NPV و IRR استفاده کنید. Google Sheets به همراه افزونههای مالی مانند Google Finance نیز میتواند دادهها را بهروز دریافت کند. پلتفرمهای تحلیل سهام مانند TradingView و Yahoo Finance، و در ایران سایتهایی مانند TSETMC و کدال، دادههای آمادهای برای تحلیل در اختیار شما قرار میدهند. این ابزارها نه تنها زمان شما را صرفهجویی میکنند، بلکه امکان مقایسهی همزمان چندین شرکت و مشاهدهی روندهای تاریخی را به شما میدهند.
نکتهی هشتم که یک نکتهی کاملاً حرفهای است، استفاده از نسبت PEG است. نسبت PEG برابر است با P/E تقسیم بر نرخ رشد سود. این نسبت، P/E را با رشد شرکت تعدیل میکند. PEG زیر ۱ معمولاً نشانهی ارزندگی است، زیرا یعنی شرکت با قیمتی کمتر از رشدش معامله میشود. این نسبت مخصوصاً برای شرکتهای با رشد بالا بسیار کاربرد دارد و یکی از معیارهای مورد علاقهی سرمایهگذاران حرفهای مانند پیتر لینچ است.
جمعبندی نهایی
آموزش شاخصهای محاسباتی کسب و کار یکی از ضروریترین مهارتهایی است که هر سرمایهگذار، مدیر یا کارآفرینی باید داشته باشد. این شاخصها مثل چراغهای راهنمای یک ماشین هستند؛ بدون آنها در تاریکی حرکت میکنید و احتمال سقوط بسیار بالاست.در این مقاله، سفری کامل از صفر تا صد تحلیل مالی داشتیم. شما یاد گرفتید که سه صورت مالی اصلی یعنی ترازنامه، سود و زیان، و جریان وجوه نقد را بشناسید و از دادههای آنها استفاده کنید. همچنین مهمترین نسبتهای سودآوری مانند ROA، ROE و حاشیه سود خالص را محاسبه و تفسیر کنید. نسبتهای نقدینگی مثل نسبت جاری و آنی را یاد گرفتید. نسبتهای اهرمی مانند نسبت بدهی را محاسبه کردید. شاخصهای ارزشگذاری مثل P/E و P/B را فرا گرفتید. سپس یاد گرفتید که دادهها را با صنعت، رقبا و روند تاریخی مقایسه کنید. با ۸ نکتهی حرفهای، تحلیل خود را به سطح یک تحلیلگر حرفهای ارتقا دادید. و در نهایت، یک چکلیست عملیاتی برای تصمیمگیری نهایی در اختیار دارید.
اما فراموش نکنید که شاخصهای محاسباتی تنها یک ابزار هستند، نه هدف نهایی. هیچ نسبتی نمیتواند جایگزین درک عمیق از مدل کسبوکار، تیم مدیریت، مزیت رقابتی، صنعت و شرایط کلان اقتصادی شود. بهترین سرمایهگذاران دنیا، مانند وارن بافت، از ترکیبی از تحلیل کمی که همان اعداد است و تحلیل کیفی که ماهیت کسبوکار را بررسی میکند، استفاده میکنند.
حالا نوبت شماست. یکی از شرکتهای موردعلاقهتان را انتخاب کنید، صورتهای مالی آن را از کدال یا منابع معتبر پیدا کنید، شاخصها را محاسبه نمایید و با چکلیست این مقاله، ارزش سرمایهگذاری آن را بسنجید. این تمرین عملی، بهترین راه برای تثبیت یادگیری شماست. به یاد داشته باشید که موفقیت در سرمایهگذاری، نتیجهی تصمیمهای هوشمندانه و پیوسته است. با هر تحلیلی که انجام میدهید، یک قدم به این موفقیت نزدیکتر میشوید. امروز شروع کنید و هر روز یک شرکت جدید را تحلیل نمایید. با گذشت زمان، این مهارت به بخش طبیعی از تواناییهای شما تبدیل خواهد شد و تصمیمگیریهای سرمایهگذاریتان را به سطح کاملاً جدیدی ارتقا خواهد داد.
نظرات (0)
برای ثبت نظر باید وارد حساب کاربری شوید.
هنوز نظری ثبت نشده است. اولین نظر را شما بدهید!